2026 年规划必备:105 条精选内容营销统计数据
本文精选、核实并归类了一百余条最新内容营销统计数据,涵盖 AI 内容、营销策略、B2B/B2C、社交媒体、视频、邮件、博客与播客等主题,从数百位营销人的经验中提炼趋势与最佳实践。
本文是 2026 年版内容营销统计数据精选清单。
每年我们都会挑选、核实并归类一批最新统计数据,从数百位营销人的经验中提炼内容营销的趋势、最佳实践与切实有效的手段。
本文仅采用一手数据来源,既有本年度最新数据,也包含少量较早但仍具参考价值的结论。
本年度合集呈现出明显趋势:内容营销的变化速度前所未有。短视频已成为消费者首选,长文章逐渐失去注意力,AI 内容无处不在;过去需要数年才普及的新工具,如今几乎被营销人瞬间采纳。
内容营销关键统计数据
AI 已成为主流,且不可逆转。如今多数营销人依赖 AI 创作内容,AI 也几乎出现在所有排名靠前的页面上。与此同时,消费者口味发生巨大转变:短视频已成为内容消费的首选方式。
- 排名靠前的页面中,86.5% 含有一定数量的 AI 生成内容。(Ahrefs,2025)
- 2026 年营销人投入最大的领域将是 AI 驱动的营销工具(Content Marketing Institute,2025)。
- 搜索引擎是品牌发现与调研的第一大来源(Digital Report,2025)。
- 87% 的营销专业人士如今使用 AI 进行内容创作。(Ahrefs,2025)
- 73% 的人承认仅粗略浏览博客文章,27% 的人会完整细读。(HubSpot,2017)
- 如今 8% 的消费者更愿意通过短视频了解产品或服务,较 2024 年跃升 34 个百分点。仅 9% 的人更愿意阅读文章,上升 4 个百分点。喜欢参加网络研讨会的人占 3%(下降 3 个百分点),希望接到销售电话或观看演示的仅占 2%(下降 4 个百分点)。(Wyzowl,2025)
- 在 B2C 与 B2B 领域,邮件营销、SEO 等自然渠道的转化率均优于多数非自然渠道。(FirstPageSage,2024)
内容营销中的 AI 统计数据
过去几年,我持续在 X 上调查 Ahrefs 受众在内容营销中使用 AI 的情况。上一次调查时,几乎所有人都已在用或打算使用 AI。
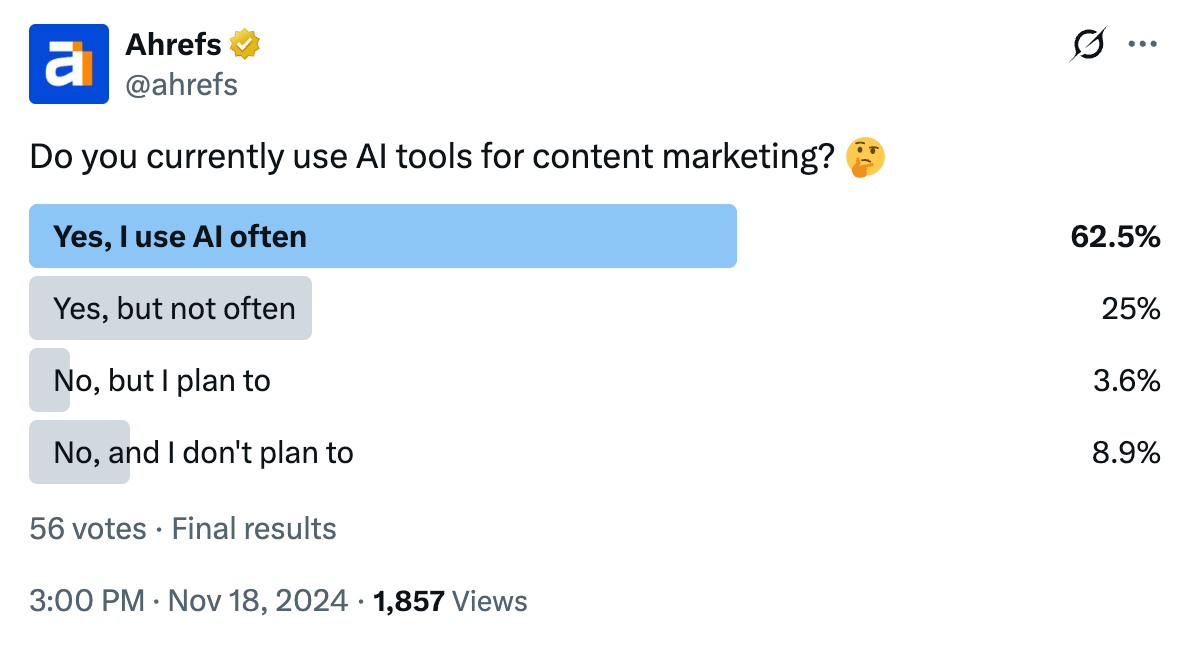
今年已无必要再调查,行业趋势给出了明确答案:AI 已是标配。我如今对 AI 的依赖之深,已难以想象没有它的工作方式。
作为参照,Andy Crestodina 在其最新研究中指出:智能手机用了七年才普及,社交媒体用了约九年。
- 74% 的全新网络内容由生成式 AI 创作。(Ahrefs,2025)
- 仅 26% 的全新网络内容完全由人类创作。(Ahrefs,2025)
- 80% 的营销人会人工审核 AI 内容的准确性。(Ahrefs,2025)
- 人工撰写内容的成本是 AI 生成内容的 4.7 倍。(Ahrefs,2025)
- 51% 的公司计划增加在 AI 内容上的投入。(Ahrefs,2025)
- 84% 的公司不会披露其内容中使用了 AI。(Ahrefs,2025)
- 87% 的公司主要用 AI 创作博客文章内容。(Ahrefs,2025)
- 使用 AI 的网站比未使用的网站增长快 5%。(Ahrefs,2025)97% 的公司会编辑和审核 AI 内容,仅 4% 会发布「纯」AI 生成内容。(Ahrefs,2025)
- 仅 5% 的营销人对 AI 毫无顾虑,可见多数人对 AI 的局限有清醒认识。(Orbit Media,2025)
- AI 在内容生产中的五大用途:生成大纲(92%)、构思创意/关键词研究(88%)、辅助调研(80%)、撰写简单内容段落(73%),还有生成整篇博客后交由人工编辑(52%)。(Flying Cat,2024)
- 85% 的营销人表示 AI 提升了内容质量。(Rockcontent,2024)
- 84% 的营销人表示 AI 工具提升了内容创作效率。(Rockcontent,2024)
- 75% 的消费者信任由生成式 AI 撰写的内容。(Capgemini,2023)
- Google 向网站输送的流量是 ChatGPT、Gemini 和 Perplexity 三者总和的 345 倍。(Ahrefs,2025)
- AI 搜索平台倾向引用比传统自然搜索结果新鲜度高 25.7% 的内容。(Ahrefs,2025)
- 31% 的 Z 世代最常通过 AI 平台或聊天机器人查找在线信息。(HubSpot,2025)
职业满意度与薪酬
内容营销人的收入高于以往,职业安全感却在下滑,过去一年许多人经历裁员。薪酬虽上涨,却并非这些岗位最令人满意的因素,创作自由与工作质量重要得多,因此仅约一半的营销人对薪酬满意。
- 决定职业满意度的最重要因素是工作质量,还有能否创作出有成就感、有满足感的作品。(The Content Studio,2024)
- 内容营销人的平均年总收入为 111,891 美元,比去年上涨 0.48%。(Superpath,2025)
- 全职内容营销人的平均收入高于自由职业者(113,276 美元 vs. 108,319 美元),与去年相比二者位置互换。(Superpath,2025)
- 2024 年有 13% 的内容营销人被裁员。(Superpath,2025)
- 内容营销从业者中有 49.24% 表示对薪酬「满意」或「极为满意」,26.46% 感受一般,24.30% 感到不满。(The Content Studio,2024)
内容营销策略统计数据
营销预算正在转移,资金持续流向内容。Z 世代成为主要目标人群,针对婴儿潮一代与 X 世代的兴趣则大幅下降。
- 83% 的营销人表示,与其追求内容数量,不如专注于质量,即便这意味着发布频率更低。(HubSpot,2023)
- 87% 的营销人表示内容营销能带来需求/线索(较 2023 年上升 11 个百分点),74% 表示有助于培育受众/客户,52% 表示有助于建立忠诚度。(CMI,2024)
- 2024 年投资回报率最高的营销渠道是网站/博客/SEO(16% 的受访者)和 Instagram Shops 等社交媒体购物工具(16%),其后是付费社交媒体内容(14%)、邮件营销(14%)和内容营销(14%)。(HubSpot,2025)
- 多数管理层总体认可内容营销项目:42% 大体认可,29.9% 极其认可,仅 2.3% 认为内容营销缺乏意义。(The Content Studio,2024)
- 仅 3% 的营销人认为内容策略无效,主要原因包括缺乏清晰目标、与客户旅程脱节、未以数据驱动,还有受众研究效果不佳。(CMI,2025)
- 最常见的情况是,营销总预算的 30-39% 分配给内容营销。(Datalily,2025)
- 北美最成功营销人中有 72% 会衡量内容营销的投资回报率。(eMarketer,2018)
- 营销人对 Z 世代的兴趣同比上升:B2B 为 33%,B2C 为 39%;而对 X 世代和婴儿潮一代的兴趣同比下降 30% 以上。(HubSpot,2025)
- 如今近一半的内容项目会发布原创研究,其中 25% 表示取得了不错成效。(Orbit Media,2025)
B2B 内容营销统计数据
如今几乎所有 B2B 营销人都已制定清晰的内容策略,重点也很明确:视频、思想领导力,还有充分利用 AI。LinkedIn 仍是最能出成果的平台,原创研究则成为脱颖而出的有力手段——多数团队计划加大投入,许多人表示有自有数据支撑的内容转化明显更好。
- 提升 B2B 内容营销的三大因素是内容的相关性与质量、团队技能与能力,还有与销售的一致性。(CMI,2025)
- 仅 3% 的 B2B 营销人没有内容营销策略。(CMI,2025)
- 85% 的营销人将 LinkedIn 评为表现最佳的社交媒体平台,其后是 Facebook(28%)和 YouTube(22%)。(CMI,2024)
- B2B 投资回报率最高的渠道依次为 1)网站/博客/SEO,2)付费社交媒体,3)社交媒体购物工具。(HubSpot,2025)
- 86% 的营销人计划在 2026 年增加自有研究预算,表明这一趋势并未放缓。(Datalily,2025)
- 50% 的 B2B SaaS 营销团队每月都会为内容营销开展市场调研。(Datalily,2025)
- 64% 的营销人表示,采用自有研究以来,内容线索的转化率提高;61% 表示 SEO 排名与自然流量改善。(Datalily,2025)
B2C 内容营销统计数据
B2C 营销人已掌握行之有效的组合。邮件的回报最强,胜过其他所有自然渠道。短文章、视频与数据可视化是最见效的内容类型,Facebook、LinkedIn 与 Instagram 则在自然社交触达方面领先。
- B2C 营销人投资回报率最高的渠道依次为 1)邮件营销,2)付费社交媒体,3)内容营销。(HubSpot,2025)
- 仅 5% 的 B2C 营销人不打算制定内容营销策略。(CMI,2021)
- 65% 的 B2C 营销人将受众的信息需求置于组织的销售/推广信息之上。(CMI,2021)
- 使用非付费社交媒体平台的 B2C 营销人表示,Facebook(63%)、LinkedIn(53%)和 Instagram(39%)带来了最佳的整体内容营销效果。(CMI,2021)
- 73% 的 B2C 营销人在创作内容时会进行关键词研究以优化 SEO。(CMI,2021)
Google & AI 搜索统计数据
新页面挤进 Google 顶部结果比以往更难。AI Overviews(AI 概览)已在很大一部分搜索中出现,但 Google 输送的流量仍远超 AI 聊天工具。此外,很大一部分搜索指向人们已认识的品牌,使新内容更难脱颖而出。
- Google 的 AI Overviews 出现在全部关键词的 21% 上,且 99.9% 的 AIO 出现在信息型意图关键词上。(Ahrefs,2025)
- 76% 的 AI Overview 引用来自 Google 排名前 10 的页面。(Ahrefs,2025)
- Google 的 AI Overviews 每两天变化一次,底层含义保持一致。(Ahrefs,2025)
- 篇幅长度与被 AI Overview 引用的相关性几乎为零。(Ahrefs,2025)
- Google 向网站输送的流量是 ChatGPT、Gemini 和 Perplexity 三者总和的 345 倍。(Ahrefs,2025)
- Google 全部搜索中近一半(45.7%)为品牌搜索,即人们主动寻找已认识的特定公司与产品。(Ahrefs,2025)
- 96.98% 的点击发生在前 10 条搜索结果中。(Ahrefs,2025)
- 96.55% 的页面无法从 Google 获得任何自然搜索流量。(Ahrefs,2023)
- Google 是全球使用最广泛的搜索引擎,占据 89.94% 的市场份额。(Statcounter,2025)
- 仅 1.74% 的新发布页面能在一年内进入前 10 名(较 2017 年的 5.7% 下降)。(Ahrefs,2025)
- 37.9% 投放广告的网站已凭借自然排名在同一关键词上进入前 10。(Ahrefs,2025)
- 在年流量至少 10 万的纳斯达克公司中,有 32% 的公司其自然流量与股价之间存在中度或强烈的正相关。(Ahrefs,2025)
社交媒体统计数据
TikTok 仍在快速增长,X 则衰落为日常使用中的小众平台。持续稳定发布内容已成为真正的增长引擎——坚持下来的创作者互动率明显更高。
- 美国排名前三的社交媒体平台是 YouTube(84% 的美国成年人使用)、Facebook(71% 使用)和 Instagram(50% 使用)(Pew Research,2025)
- 50% 的成年人每天访问 Facebook 与 YouTube,为品牌提供了与受众每日接触的机会。(Pew Research,2025)
- TikTok 的使用率从 21%(2021 年)跃升至 37%(2025 年)。(Pew Research,2025)
- 仅 10% 的成年人每天使用 X(Twitter)。(Pew Research,2025)
- 83% 的营销人表示,在社交媒体营销中质量胜过数量。(Pew Research,2025)
- 连续 20 周以上每周至少发布一次内容的创作者,其单篇内容的互动量比同期发布少于 5 次的人高出 450%。即使只坚持 5-19 周,互动量也能高出 3.4 倍。(Buffer,2025)
- 85% 的营销人表示 AI 提升了内容质量,86% 表示每天可节省 1 小时以上。然而 45% 的公司没有 AI 使用规范。(Buffer,2025)
- 社交媒体互动率中位数从 6.00% 升至 8.01%(2024 年 1 月至 2025 年 1 月),成为自然互动最强的平台。(HootSuite,2025)
- 尽管用户基数更小,Threads 的互动率中位数比 X 高 73.6%(6.25% vs 3.60%),平均互动率高 83.5%。(HootSuite,2025)
- 超过 60 秒的 TikTok 视频相比 5-10 秒短片触达量高 95.7%,相比超短内容观看时长高 264.5%,相比 30-60 秒视频触达量高 43.2%。(HootSuite,2025)
- TikTok、IG Reels 和直播是最有效的社交内容形式。(HootSuite,2025)
- 近一半的品牌将 60% 以上的社交内容用于娱乐、教育或科普,而非直接推广产品。(HootSuite,2025)
- 用于内容创作的 AI 应用激增,其中图像编辑增长 180%,图像生成增长 86%,文本改写增长 95%。(HootSuite,2025)
- 消费者表示,个性化客户服务应是品牌 2025 年在社交媒体上的首要任务。(Sprout Social,2025)
- 73% 的社交用户表示,如果品牌在社交媒体上不回应,他们会转而向竞争对手购买。(Sprout Social,2025)
- 消费者表示,仅次于产品质量,原创内容是让品牌脱颖而出的关键。(Sprout Social,2025)
- 近一半的品牌将 60% 以上的社交内容用于娱乐、教育或科普,而非直接推广产品。(HootSuite,2025)
视频营销统计数据
视频已连续多年位居首位,原因显而易见。多数人表示视频影响了购买决策,尤其是通过 YouTube 发现的软件、应用与产品。
- 87% 的人表示,曾因观看视频而决定购买或下载某款软件或应用(较去年上升 5 个百分点)。(Wyzowl,2025)
- B2B 与 B2C 品牌在 2024 年表现最佳的内容形式均为短视频。(HubSpot,2025)
- 70% 的观众在 YouTube 上看到某产品后完成购买。(Google,2020)
- 按预估自然流量计算,YouTube 是美国访问量第二高的网站。(Ahrefs,2025)
- YouTube 是 Google 的 AI Mode 和 AI Overviews 中引用量第二高的域名(Ahrefs,Ahrefs,2025)
- YouTube 在平均每周触及的 18 至 49 岁人群数量超过所有有线电视网络的总和。(Google,2018)
- 视频观众表示,内容与自己的兴趣相契合比高制作质量重要 1.6 倍。(Google,2018)
- 89% 的企业将视频作为营销工具(与去年持平)。(Wyzowl,2025)
- 98% 的人曾观看解说视频以了解产品或服务(较去年下降 7 个百分点)。(Wyzowl,2025)
- 2023 年有 83% 的人希望看到品牌发布更多视频(较去年下降 6 个百分点)。(Wyzowl,2024)
邮件营销统计数据
邮件仍是触达受众最可靠的渠道,也是 B2B 团队的主力,也为许多 B2C 品牌带来最强回报。
- 2024 年邮件是 B2B 内容分发的前三大渠道。73% 的人表示使用新闻通讯,66% 的人表示为此使用其他类型的邮件。(CMI,2024)
- B2C 品牌投资回报率最高的渠道是邮件营销。(HubSpot,2025)
- 平均而言,主题行长度在 61-70 个字符之间的邮件打开率最高。(GetResponse,2024)
- 使用生成式 AI 创作邮件的营销人中有 95% 评价其「有效」,其中 54% 评价为「极为有效」。(HubSpot,2023)
- 平均而言,与未嵌入视频的邮件相比,包含视频的邮件打开率提高 4-12 个百分点,点击率提高 0.97-2.04 个百分点。(GetResponse,2024)
- 80% 的营销人表示邮件个性化(如主题行或动态内容)能提升效果;仅 5% 不对邮件做个性化。(Litmus,2024)
博客统计数据
内容营销人通常知道什么真正有效,却常陷入追逐捷径的困境。
- 最有效的策略(配图长文、网红合作、原创研究、客座博客、持续数据分析)反而最不常用。(Orbit Media,2025)
- 全部博客流量中有 85.19% 来自自然搜索。(Animalz,2021)
- 平均而言,阅读 7 分钟后互动开始下降。(Medium,2013)
- 2025 年平均文章长度为 1,333 个单词,扭转了长达十年内容持续变长的趋势。(Orbit Media,2025)
- 仅 1/3 的营销人会查看每篇已发布文章的表现,而更频繁使用分析工具的人报告良好成效的可能性明显更高。(Orbit Media,2025)
播客营销统计数据
播客已完全主流化。多数美国人有过收听经历,超过一半的人近期收听过。这种形式吸引注意力的能力几乎无出其右,多数听众会听完整集,已成为强有力的广告渠道。
- 截至 2025 年,73% 的美国人听过播客(较去年上升 6 个百分点),55% 的人上个月听过播客。(Edison Research,2025)
- 每月收听播客的人群社会经济地位偏高:51% 拥有大学学位(普通人群为 46%),47% 年收入 7.5 万美元以上(全国为 43%)。(Edison Research,2025)
- 13 岁及以上的每周播客听众中有 68% 不介意在播客中听到广告。(Edison Research,2025)
- 44% 的每周播客听众曾因听到播客广告而购买产品或服务。(Edison Research,2025)
- 80% 的播客听众会听完每一集的全部或大部分内容。(Podcast Insights,2021)
- 美国的播客广告支出预计在 2025 年达到 47 亿美元,较 2024 年增长 5.83%。(Statista,2024)
结语
部分数据揭示了一个悖论:人们清楚什么有效,多数营销人却仍不执行。配图长文、网红合作、原创研究与持续数据分析都是经验证的制胜策略,却仍最不常用。与此同时,AI 采用率在不到两年内达到 87%,原因在于它提高了效率,而未必提升质量。
如有疑问或想评论,欢迎在 LinkedIn 上联系我。