我们分析了数十亿次网页访问:AI 正在如何重塑流量渠道
我们分析了 50,000 多个网站上的数十亿次访问,以了解哪些流量渠道在增长、哪些在下降,以及各行业的渠道组合正在如何变化。
在 AI 时代,网络流量正在被重新洗牌。
但渠道组合究竟是如何变化的——流量又流向了哪里?为找出答案,我们分析了 50,000 多个网站、17 个行业中的数十亿次网页访问。
长话短说:AI 流量在 2025 年增长了 66%,增速超过其他所有渠道,但它仍只占全部访问量的不到 0.15%。与此同时,在我们分析的大多数行业中,自然流量都在下降。
这项研究拆解流量如何在各渠道间被重新分配、哪些行业的变化最大,并说明这对你下一步该在哪里投入意味着什么。
关键要点
- 2025 年总网络流量基本持平(−0.43%),但各渠道间流量的分布却发生了显著变化:直接流量收缩,而付费搜索增长 76%、AI 流量增长 66%、展示广告增长 63%。
- 在我们分析的 17 个行业中,有 13 个行业的自然搜索出现下滑。四个继续增长的行业(美妆、服饰、食品和零售)大多偏向视觉和产品驱动型。
- 2025 年 AI 流量增长了 66%,但仍只占全部网页访问量的不到 0.15%。在我们分析的 17 个行业中有 16 个行业出现增长。唯一出现下降的是计算机软件与开发(−26%)。
- Google AI 模式的流量在 2025 年 1 月至 12 月间从 1,600 次访问增至 3,820 万次,在第四季度大致每月翻一番。话虽如此,它仍只占全部流量的 0.01%。
- 2025 年自然搜索产生了超过 1 万亿次访问,仍是最主要的流量来源。AI 流量增长快得多(+66.02% vs. +2.38%),但波动也更大。
研究方法
为理解流量组合的变化,我们考察了 2025 年 1 月至 2025 年 12 月期间 17 个主要行业的渠道级全球流量数据(包含移动端和桌面端)。
以下是这些数据的一些具体说明:
- 该数据集来自 Semrush 的 流量与市场工具包(Traffic & Market Toolkit),涵盖以下不同的流量来源:直接流量、自然搜索、付费搜索、引荐、自然社交、付费社交、邮件、展示广告、AI 系统和 Google AI 模式。
- 我们把 AI 流量定义为来自 AI 驱动工具和对话式界面(例如 ChatGPT、Perplexity、Copilot)的引荐访问。Google AI 模式作为单独渠道单独跟踪。
- 各渠道的流量占比按每个行业内所跟踪域名的中位数计算,从而支持不受异常值影响的跨行业比较。
- 在考察直接流量的变化时,有一点很重要:我们会额外下功夫尽可能准确地识别流量来源。这意味着一些对终端用户而言通常显示为直接流量的访问,在我们的数据中可能被归入更合适的渠道。
下面深入探讨其中最突出的趋势。
1. 流量份额正在被重新洗牌
2025 年总网络访问量下降了 0.43%,从 5,465 亿次降至 5,442 亿次。表面上看,没什么大变化。
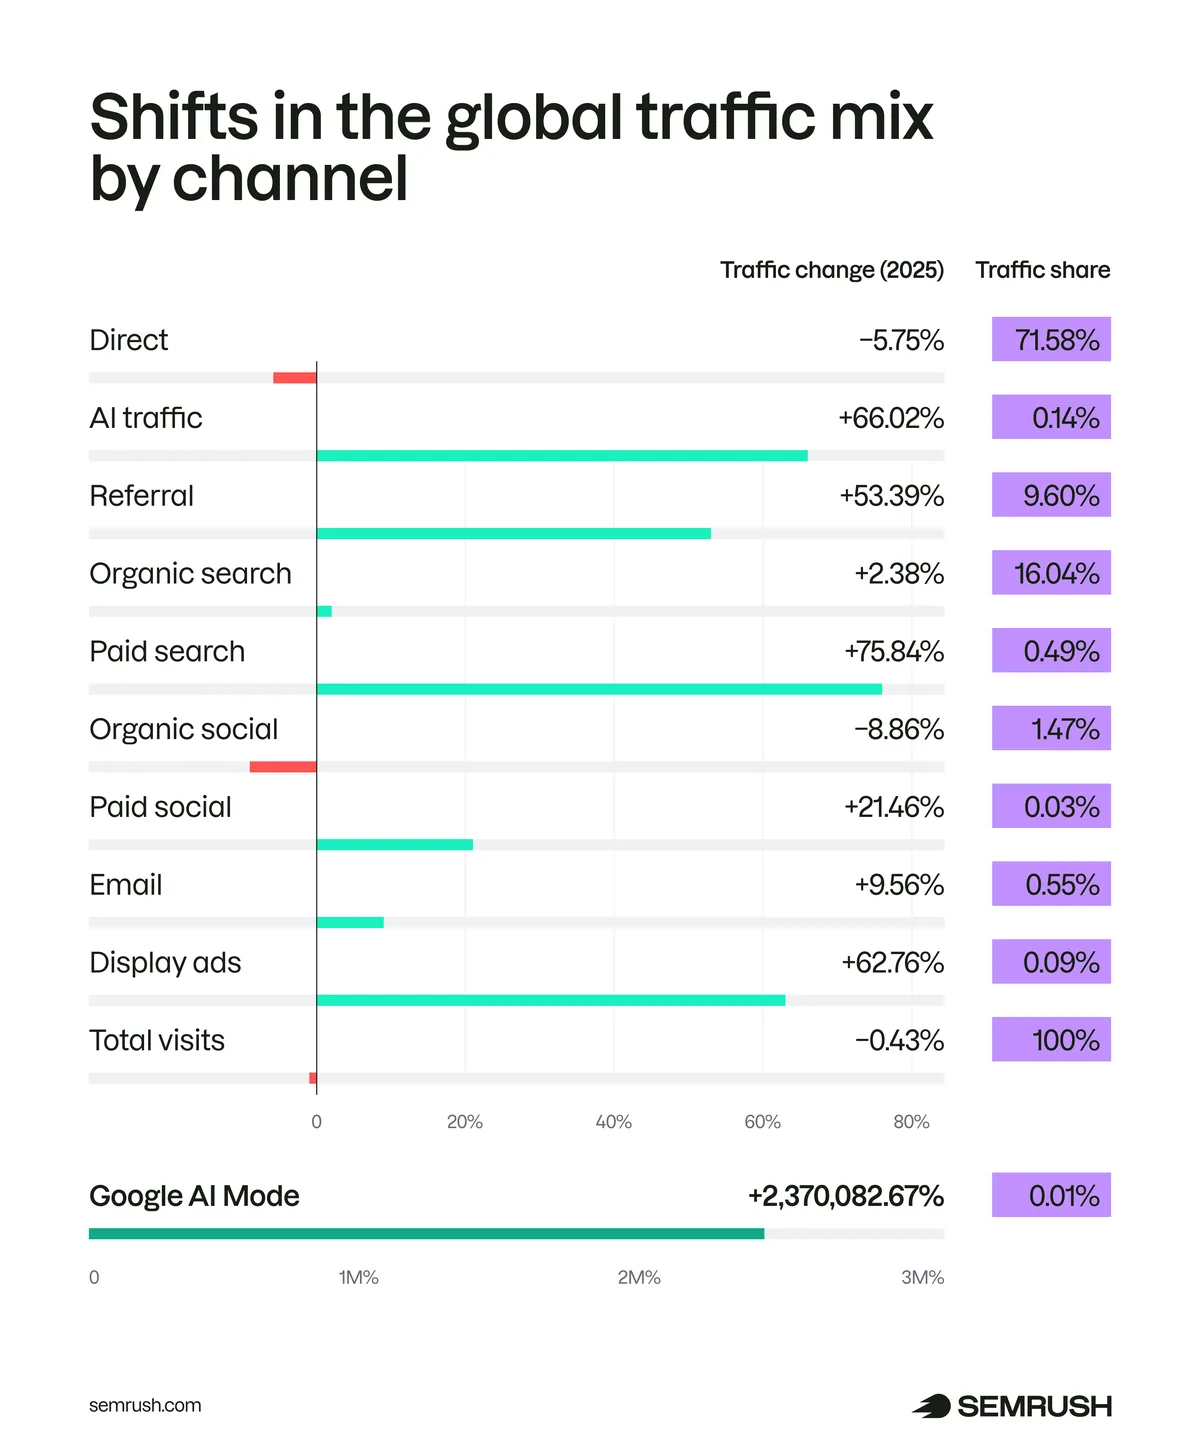
但在渠道层面,变动要明显得多:
- 付费搜索流量增长 75.84%(占全部流量的 0.49%)
- AI 流量增长 66.02%(占全部流量的 0.14%)
- 引荐流量增长 53.39%(占全部流量的 9.60%)
- 展示广告流量增长 62.76%(占全部流量的 0.09%)
与此同时,占全部流量 16.04% 的自然搜索流量仅增长了 +2.38%。自然社交下降了 8.86%,仍处于边缘地位,占全部流量的 1.47%。
这对你意味着什么
整体流量变化不大,但渠道组合在变。这意味着竞争正从“获取更多流量”转向“从其他来源获取流量”。
为保持竞争力,团队需要跳出自然搜索的局限,测试新的获客渠道,并在那些能带来转化、销售线索和收入(而不仅是流量)的渠道上加倍投入。
2. 自然搜索的角色和增长模式正在转变
自然搜索在大多数行业已不再增长。2025 年,整体自然流量仅增长 2.38%——而它在流量组合中的占比持续下降。
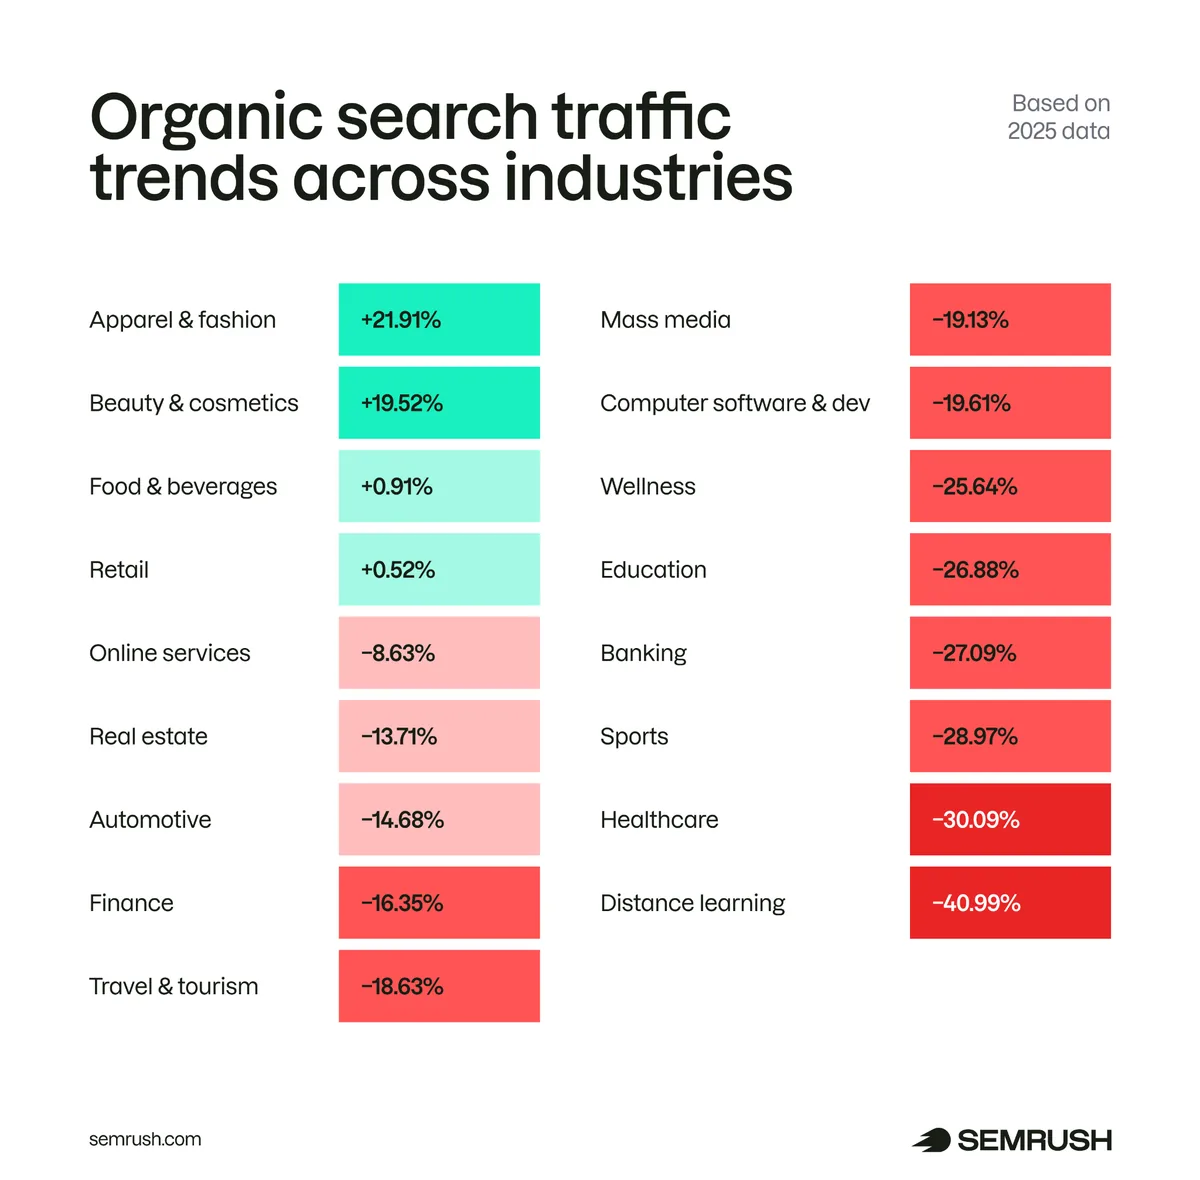
医疗保健(−30.09%)、教育(−26.88%)、健康养生(−25.64%)和银行(−27.09%)在 2025 年的自然流量降幅最大。这一变化很可能归因于这些行业中 AI 概览的普遍存在。
与此同时,仍有少数行业的自然流量在增长。服饰(+21.91%)和美妆(+19.52%)领先,食品(+0.91%)和零售(+0.52%)增长较为温和。这些是视觉化、产品驱动型的品类,更依赖浏览和比较,而这往往仍能带来点击。
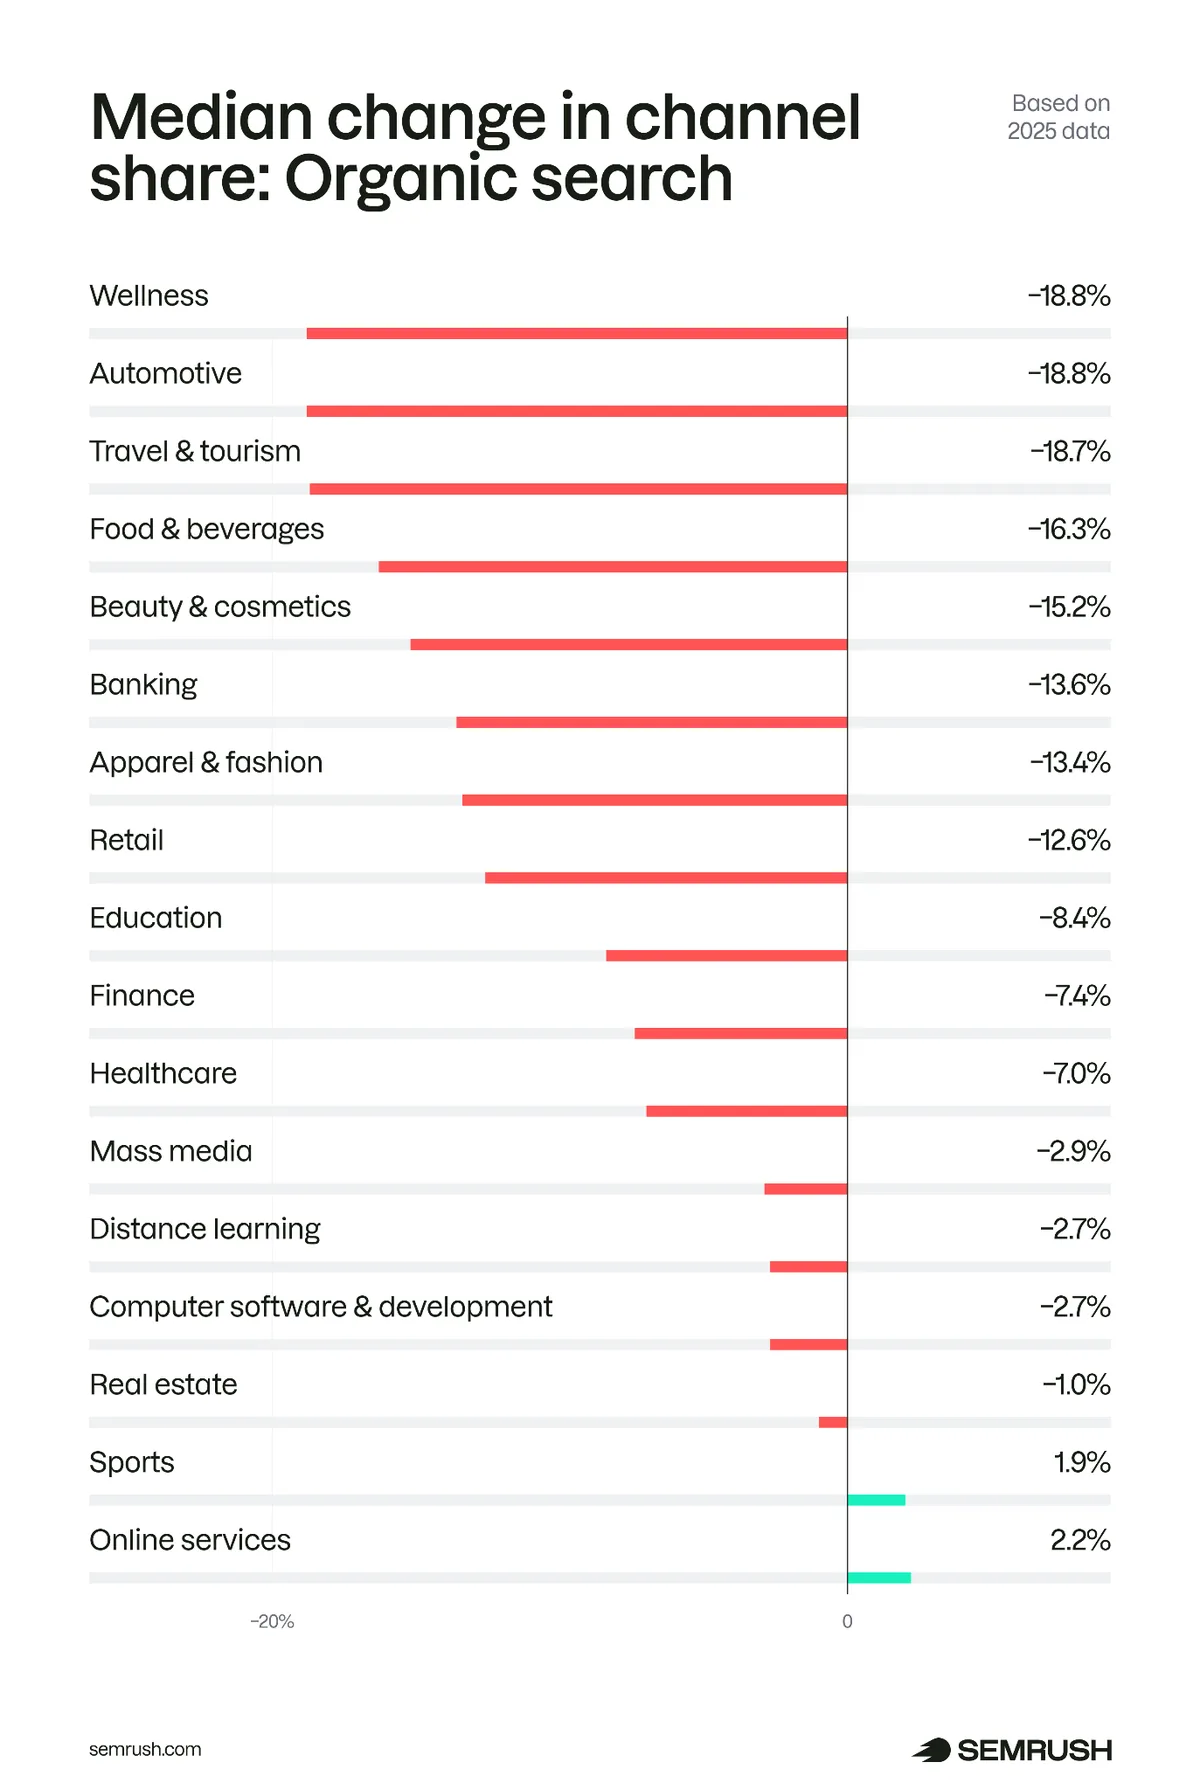
这一模式也反映在自然搜索占流量组合的份额上。即使在自然流量仍在增长的品类中,如服饰和美妆,其占全部流量的份额也在下降(分别为 −13.42% 和 −15.23%)。
这对你意味着什么
自然搜索的下滑十分普遍。如果你的流量在下降,你并不孤单:这在大多数行业都在发生。
即使在少数仍在增长的品类中,这一模式也很脆弱,似乎与浏览和比较等特定行为相关联。
这说明你应该改变对业绩的思考方式。不要再一味追求自然流量的增长,而应专注于让渠道组合多元化,并创作能帮助用户评估选项、采取行动的内容。
3. AI 流量增长迅速,但只占全部流量的一小部分
2025 年 AI 流量增长了 66%,从每月 4.62 亿次增至 7.67 亿次访问。
从绝对量来看,AI 流量仍然很小。它仅占全部流量的 0.14%,而直接流量占 64.69%,自然搜索占 16.04%。
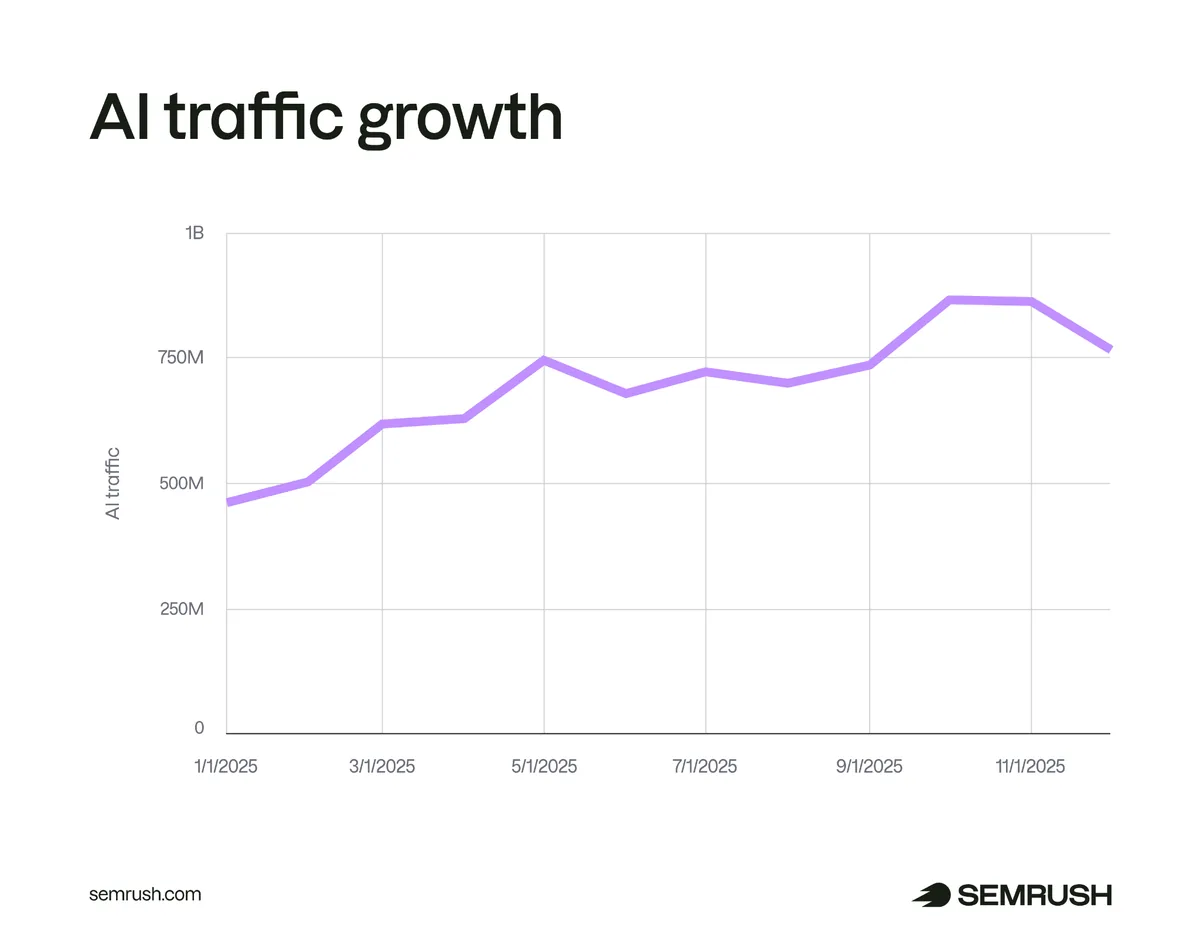
但 AI 流量之所以引人注目,是因为它的扩张速度比其他任何渠道都快,而且几乎在每个行业都是如此。
零售(+343%)、服饰(+319%)、食品(+253%)和美妆(+234%)增幅最大,而只有一个品类——计算机软件与开发(−26%)——出现下降。
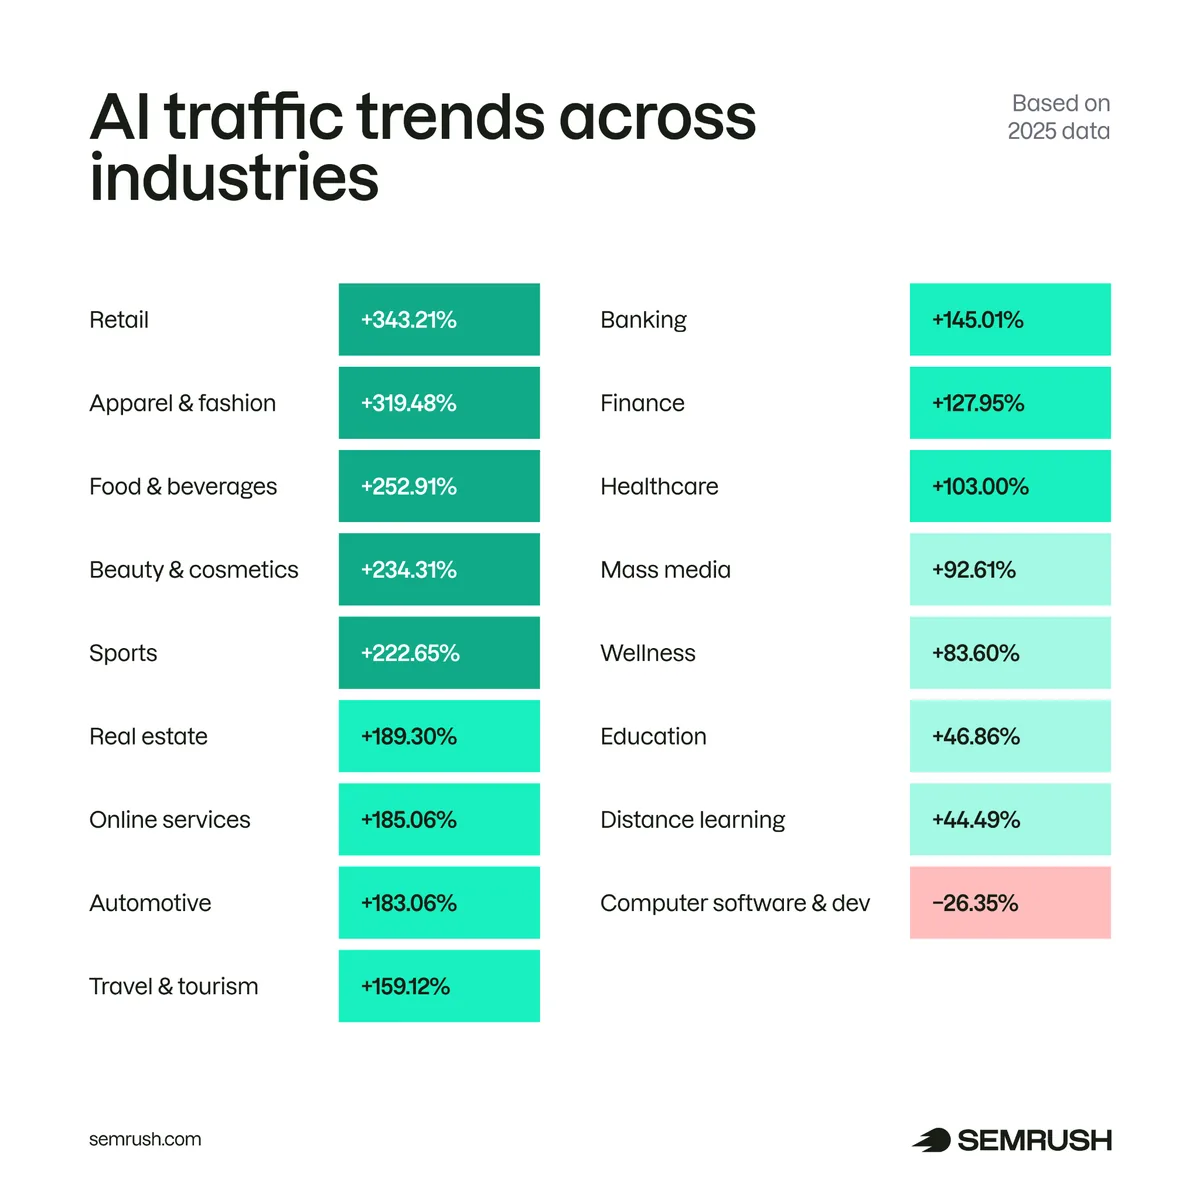
AI 流量在几乎所有行业中的整体份额也在增长,许多品类出现了两位数甚至三位数的增长。
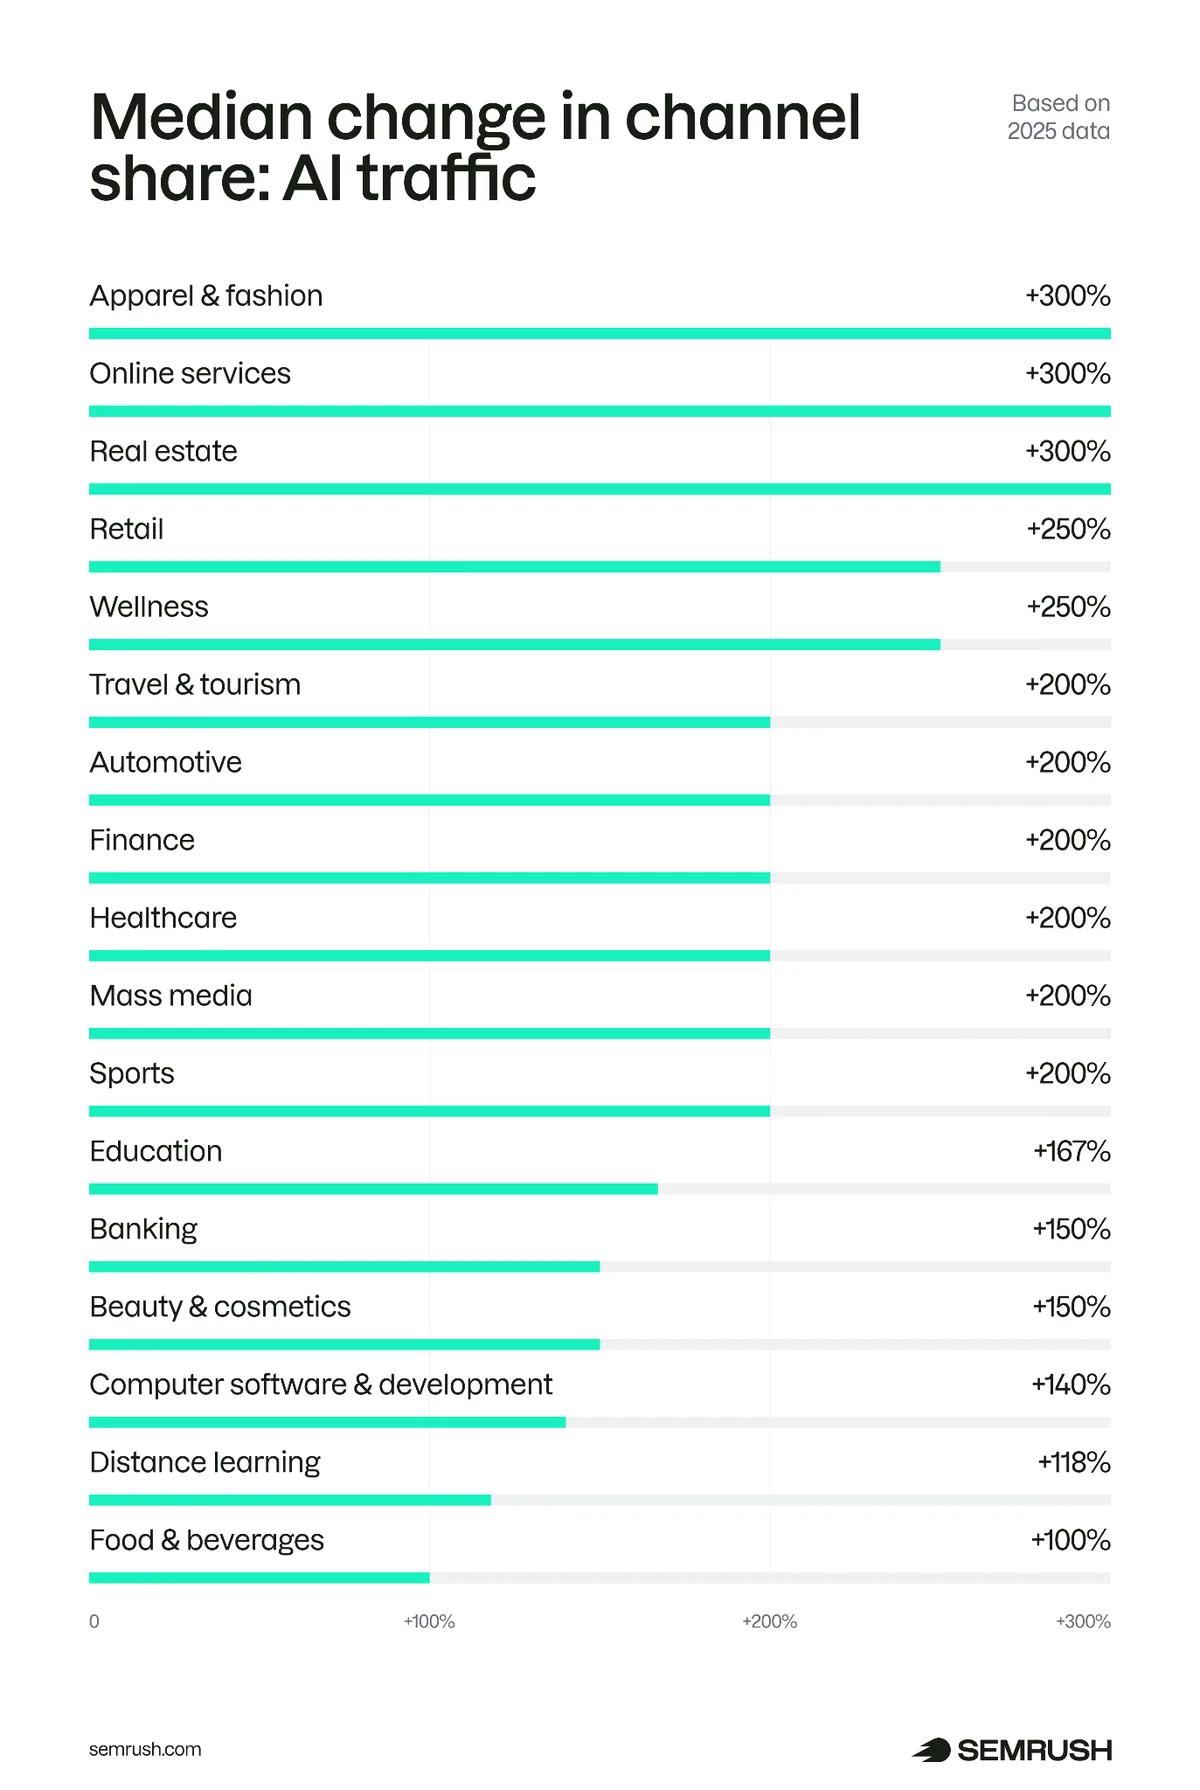
这就在规模和势头之间形成了一道鸿沟。AI 还不是主要的流量来源,但它是增长最快的来源。
这对你意味着什么
AI 可见性带来的好处不止于流量。事实上,使用 AI 的美国消费者中有 50% 在调研过程中使用 AI 工具后完成了购买。
这说明你应该优先让自己被 AI 生成的答案所提及,而不只是单纯追逐直接点击。
在实践中,你应该采取两种做法:
- 创作易于被提取和引用的原创、有用的内容。使用清晰的定义、结构化的章节、对比和原创数据。
- 扩大你在 AI 所获取来源中的存在,包括 LinkedIn、Reddit 和行业媒体。这意味着积极参与讨论、发布原创见解,并在可信网站上被引用或提及。
4. Google AI 模式是 2025 年增长最快的渠道,但其份额极小
Google AI 模式的增长速度比其他任何渠道都快,但如今它带来的流量几乎可以忽略不计。
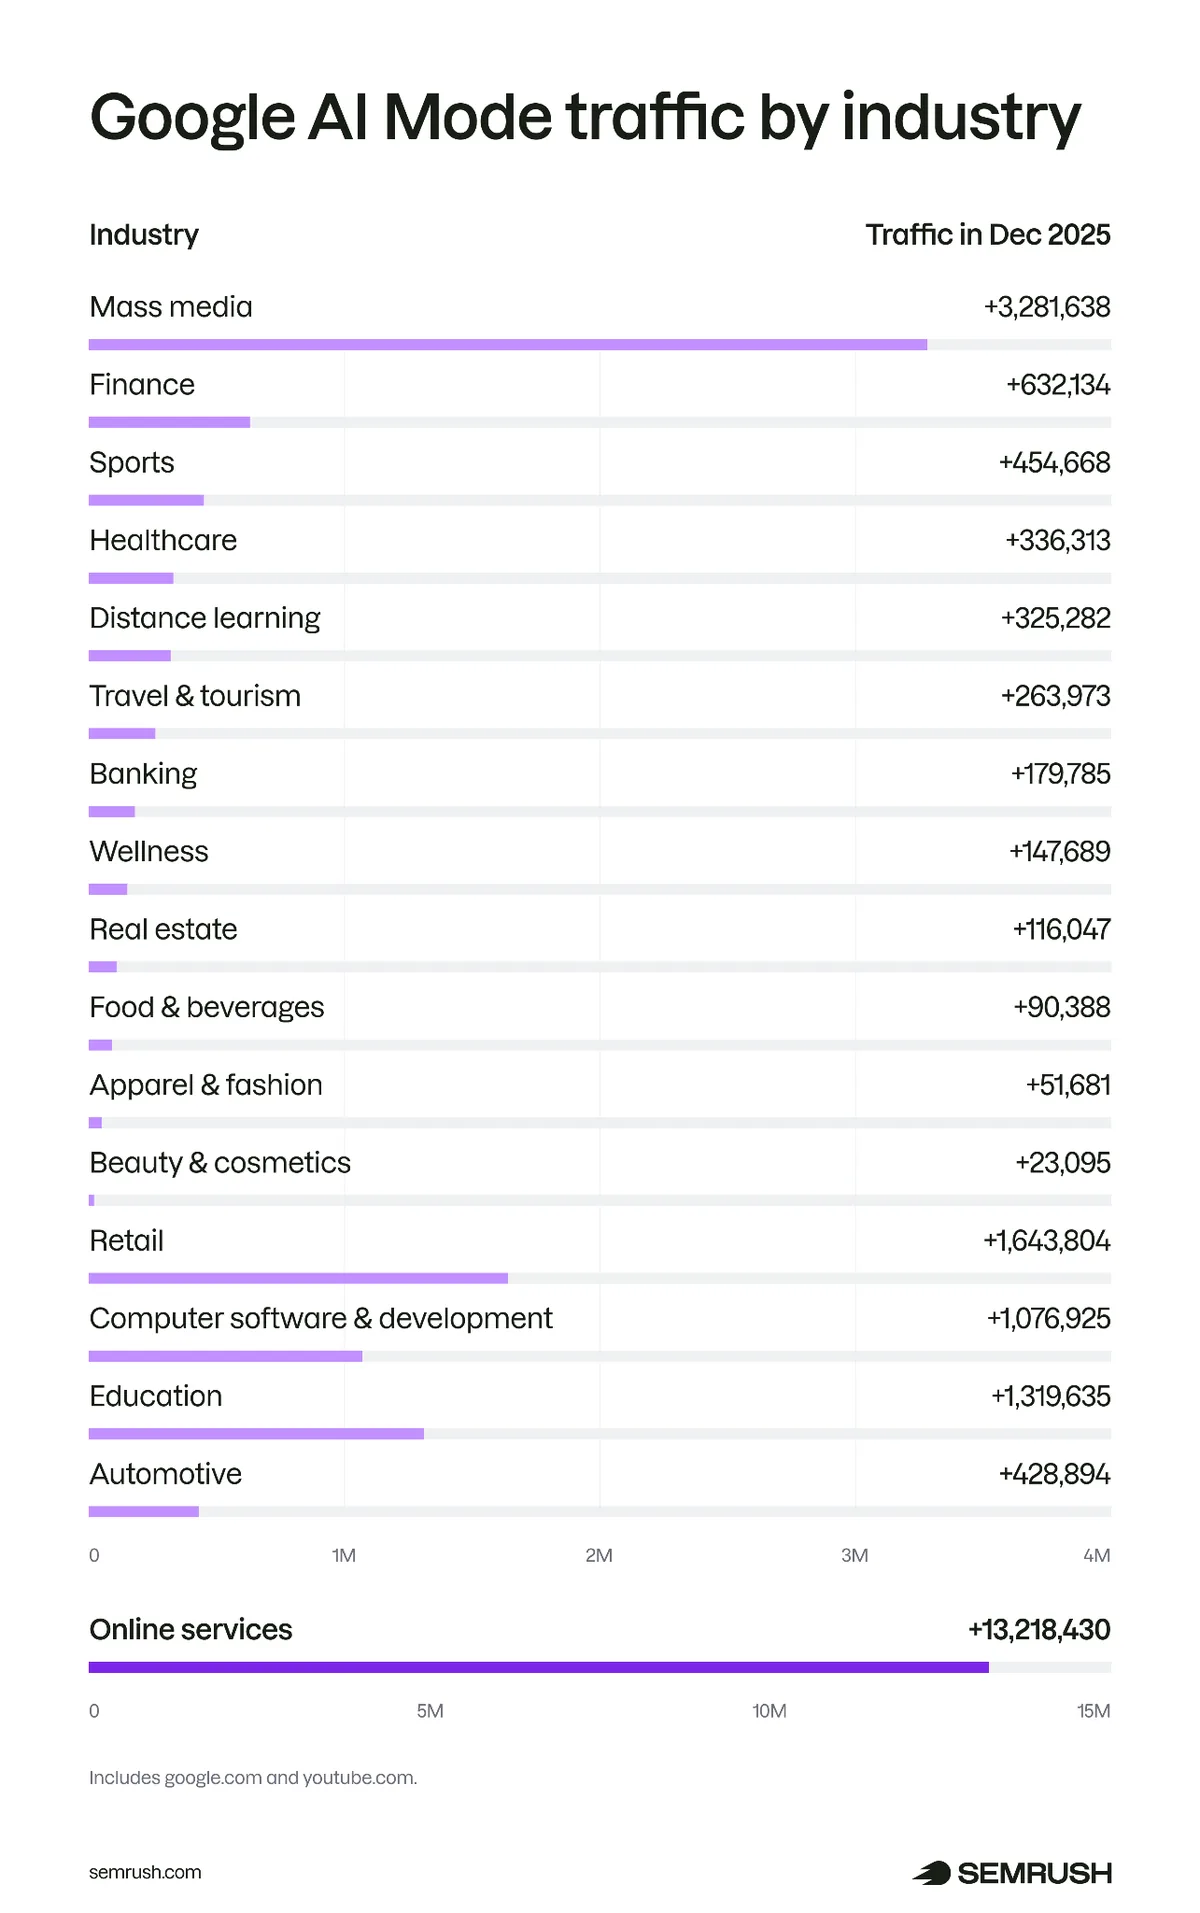
到 2025 年 12 月,其流量从仅 1,600 次访问增至 3,820 万次,在最后一个季度大致每月翻一番。尽管增长如此之快,它仍只占全部流量的 0.01%。
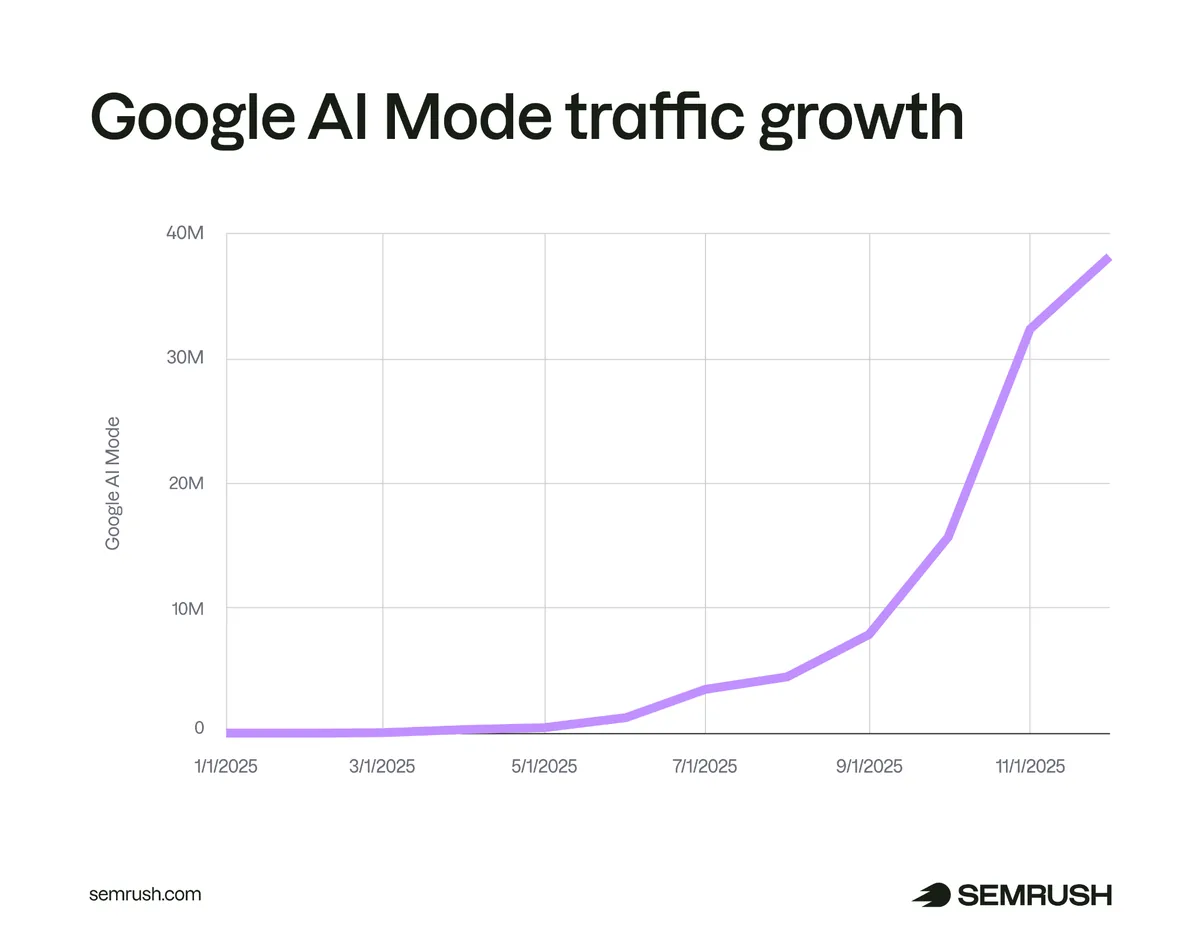
AI 模式的流量在各行业间的分布也不均衡。
在线服务(2025 年 12 月 1,320 万次访问)、大众媒体(330 万次)、零售(160 万次)和教育(130 万次)是 AI 模式带来的最大流量来源,而大多数其他行业则要低得多。
这对你意味着什么
Google AI 模式目前还不是一个有意义的流量驱动来源,但它已经在影响搜索结果的呈现方式。
这使得在现阶段,可见性比流量更重要。目标不是为来自 AI 模式的流量做优化,而是确保在这个渠道扩张时,你的内容能被纳入其中。
在实践中,这意味着要把 AI 模式视为搜索的一部分,而不是一个独立的渠道。清晰、结构良好、易于提取的内容更有可能被呈现。
5. 自然搜索目前仍支撑着整个网络——至少目前如此
自然搜索仍驱动着大部分网络流量,并仍是大多数网站的基础。正在变化的是其他渠道相对于它的增长方式。
2025 年,自然搜索产生了超过 1 万亿次访问,逐月流量相对稳定,增幅温和,为 2.38%。它继续在所有渠道中提供最大、最稳定的流量。
AI 流量增长快得多(+66.02%),但基数小得多,月流量仍不足 10 亿次,而自然搜索则是数百亿次。
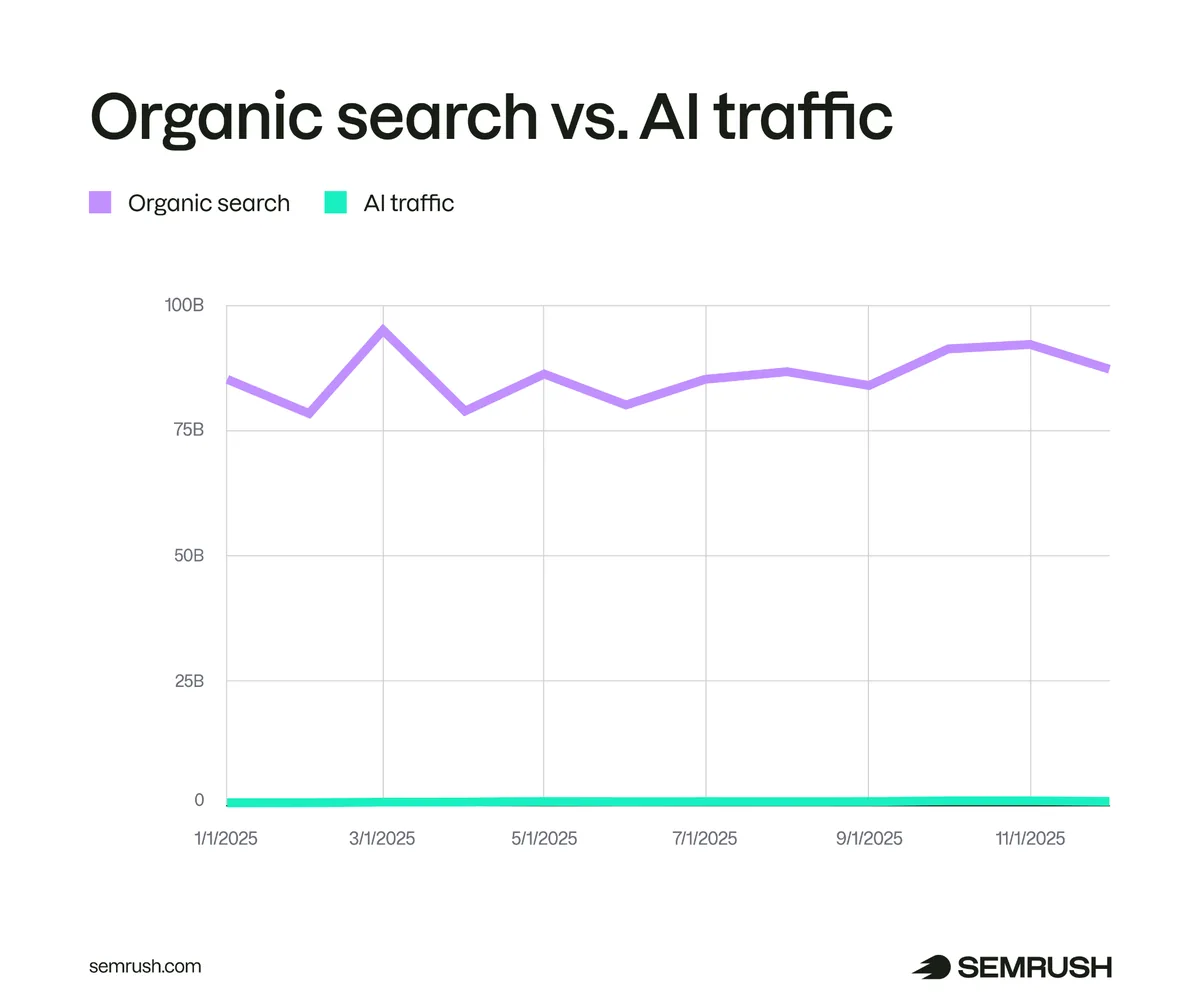
这种转变不是取代,而是重新分配。自然搜索仍是基础,而 AI 正逐渐成为用户发现信息的方式的一部分,尤其在用户旅程的早期阶段。
这对你意味着什么
来自自然搜索的流量仍可作为基础,但仅靠它已经不够了。
用户发现和评估内容的方式正在改变,而这一旅程如今跨越多个渠道。我们的研究 显示,使用 AI 的美国消费者中有 77% 在同一决策过程中也依赖传统搜索。
最佳做法是:在自然搜索能为你的业务带来有意义流量的地方,继续投入,同时在包括 AI 在内的其他接触点上扩大可见性。即使没有直接点击,它仍会影响决策。
接下来会怎样
流量正在各渠道间被重新分配,而且这种转变每个季度都在加速。
自然搜索仍占主导,但它的份额在大多数行业都在下降。与此同时,AI 的增长快于其他任何渠道,尽管基数很小。付费搜索的扩张也比自然搜索快得多,因为网站所有者在弥补自然增长的放缓。
这改变了团队争夺增长的方式。它不再只是关于增加自然流量,而是要理解需求正在流向哪里、哪些渠道正在承接这些需求。
Semrush 的 流量与市场工具包(Traffic & Market Toolkit)帮助你按渠道、随时间、跨竞争对手地跟踪你所在行业的流量变化,以便你调整策略以取得更好的结果。